Останні події в Україні свідчать про зростаюче число випадків незаконного перетину кордону українцями у зв’язку зі змінами в законодавстві про призов до армії. За інформацією, оприлюдненою виданням The Guardian, відзначається, що незважаючи на загальнонаціональну заборону на виїзд чоловікам у віці від 18 до 60 років, тисячі українців вирішили ризикнути й втекти з країни.
За словами видання, ЗСУ відчайдушно не вистачає солдатів. Багато добровольців загинули, були поранені або просто виснажені, тому Києву доводиться вербувати людей, які не відчувають особливого бажання вирушати на фронт.
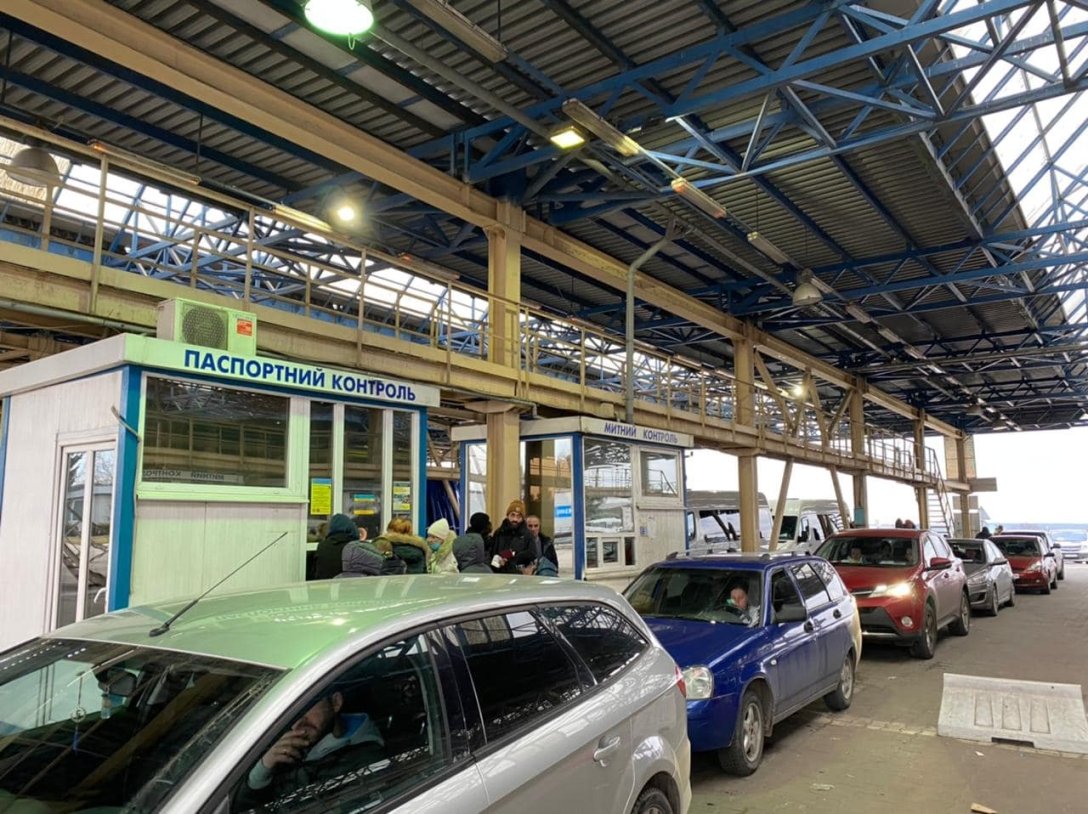
Передбачається, що ще до початку нової хвилі мобілізації понад 20 тис. українців втекли з країни. Деякі з них потонули, коли вони намагалися перетнути західний кордон і потрапити до Румунії, звертає увагу The Guardian.
Кореспондент видання поспілкувався з українцями, які ховаються вдома від призову. Багато хто заявив, що боїться загинути в бою, а деякі припустили, що не отримають достатньої підготовки перед відправленням на передову.
“Я хочу виїхати з країни. Мій розум не може більше перебувати тут, як у пастці”, – заявив виданню один зі співрозмовників на ім’я Дмитро. Через друзів, які вже втекли, він зв’язався з людьми, які обіцяли допомогти вивезти його з України за високу плату – від €8 тис.
За словами Дмитра, він “не був створений для війни” і “не протягне на фронті”. “Я хочу створити сім’ю і подивитися світ. Я не готовий помирати”, – сказав він. У бесіді з The Guardian українець додав, що не знає, чи може довіряти перевізникам, які нещодавно підняли ціни, щоб задовольнити попит, що зростає, але визнав, що не бачить інших варіантів.
Вчора Верховна Рада прийняла законопроєкт №11084, відомий як “клуб білого бізнесу”, у якому залишилася важлива поправка. Згідно з цією поправкою, уряд має надати компаніям з особливого переліку можливість додатково забронювати до 25% своїх працівників, які є військовозобов’язаними.
Цю інформацію підтверджує порівняльна таблиця на сторінці законопроєкту. Ініціатором закону є голова Комітету Верховної Ради з фінансів, податкової та митної політики Данило Гетманцев від партії “Слуга народу”. Закон передбачає створення окремого переліку платників податків з високим рівнем добровільного дотримання податкового законодавства, які отримають певні переваги в податковому адмініструванні під час воєнного стану.
Поправка №391, що передбачала додаткове бронювання співробітників, спочатку не знайшла підтримки серед депутатів, але пізніше стало відомо, що це була помилка, і вона залишилася в тексті законопроєкту під номером №392.
Згідно з урахованою поправкою Данила Гетманцева, уряд рекомендує зміни до Порядку бронювання військовозобов’язаних для компаній, що входять до переліку платників податків з високим рівнем добровільного дотримання податкового законодавства, а саме до 25% їх працівників.
Законопроєкт про “клуб білого бізнесу” також підтримав голова Комітету Данило Гетманцев, який зазначив необхідність створення цього переліку для забезпечення ефективного податкового адміністрування.
У відповідності до Закону №1978 про захист здоров’я населення від шкідливого впливу тютюну, уряд України розпочав впровадження проекту “еТютюн”. Цей проект передбачає цифрову трансформацію та збір інформації про виробників та імпортерів тютюнових виробів, а також їх склад і викиди.
На спеціалізованому порталі виробники і імпортери будуть публікувати дані про інгредієнти тютюнових виробів і наслідки їх використання для споживачів. Це забезпечить доступність важливої інформації для громадськості.
Розроблений в рамках ініціативи “Підтримка цифрової трансформації”, портал отримує підтримку від USAID і UK Dev і спрямований на забезпечення прозорості в обігу тютюнових виробів. Це дозволить державі контролювати якість продукції та мати чіткий перелік виробників і імпортерів для ефективної боротьби з “чорним ринком”.
Законодавство вимагає, щоб до 1 лютого 2025 року виробники надали дані для загальної бази даних, після чого повністю запрацює портал “еТютюн”. Цей портал стане ключовим інструментом для державного контролю, що забезпечить відповідність тютюнових виробів європейським стандартам.
Крім того, уряд підкреслює, що портал “еТютюн” виконає роль економічного регулятора ринку, забезпечивши сукупність заходів, передбачених законодавством. Він підтримає відповідальних учасників ринку, які дотримуються високих стандартів якості та роблять ставку на співпрацю зі споживачами і державою.
Україна та Європейський Союз завершили перший етап скринінгу українського законодавства на відповідність європейським нормам і готуються до другої фази. Для цього в Україну прибула делегація Європейської комісії. Про це повідомили в Офісі віцепрем’єр-міністра з питань європейської та євроатлантичної інтеграції України Ольги Стефанішиної.
Під час першого дня консультацій обговорювали методи та підходи до проведення наступного етапу оцінки українського законодавства, а також очікування України.
“Рада привітати всіх нас із завершенням першого етапу — понад 30 пояснювальних сесій у рамках процесу офіційного скринінгу. Українські делегації в рамках сесій отримали корисний досвід і необхідні знання, щоб продовжувати наш упевнений рух до повноцінного членства в ЄС,” — написала Стефанішина у Facebook.
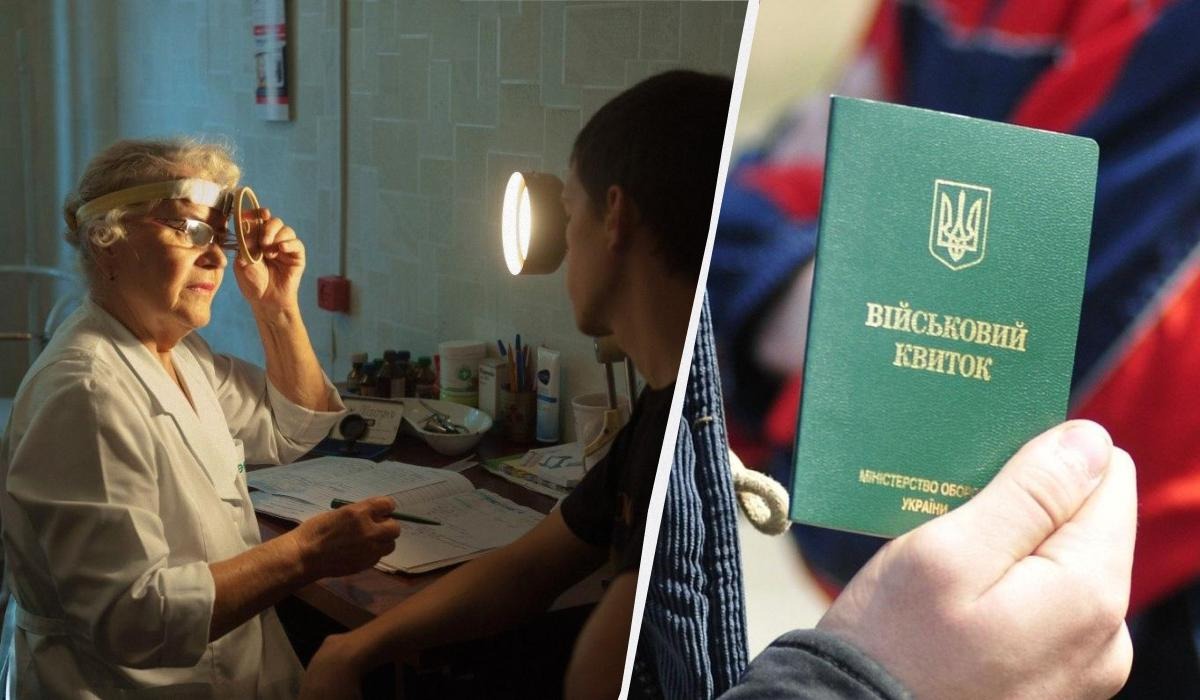
У травні 2024 року українські політики внесли значні зміни до законодавства, що стосується мобілізації. Згідно з новими правилами, які набудуть чинності з першого травня, мобілізації підлягатимуть чоловіки віком від 25 до 65 років, які були визнані військово-лікарською комісією придатними до служби в армії. Проте, у новому законодавстві передбачено певні винятки.
Відстрочка від мобілізації згідно з новим законом, який набув чинності 18 травня, буде надана наступним категоріям громадян:
Особи, які були визнані непридатними до служби за станом здоров’я або віком.
Держслужбовці.
Викладачі, що працюють щонайменше на 0,75 ставки.
Студенти.
Особи, які були заброньовані відповідно до чинного законодавства.
Багатодітні чоловіки.
Батьки, які самостійно виховують дітей.
Особи, що виховують дітей віком до 18 років, які залишилися без батьківської опіки.
Громадяни, які доглядають за особами, що потребують постійного піклування.
Громадяни, які доглядають за особами з інвалідністю.
Громадяни, на утриманні яких перебуває неповнолітня дитина з інвалідністю.
Особи, чиї родичі загинули або зникли безвісти під час повномасштабної війни.
У травні буде впроваджено бронювання від мобілізації для наступних категорій працівників:
Працівники органів державної влади, місцевого самоврядування та інших державних установ на посадах, необхідних для їх функціонування.
Підприємства, установи та організації, які забезпечують виконання мобілізаційних завдань.
Підприємства, установи та організації, критично важливі для забезпечення життєдіяльності населення та економіки.
Підприємства, установи та організації, що виробляють товари, виконують роботи або надають послуги для потреб ЗСУ та інших військових формувань.
З 4 травня 2024 року в Україні скасовується статус “обмежено придатний” для військовозобов’язаних чоловіків. Тепер такі чоловіки мобілізаційного віку повинні будуть пройти повторну військово-лікарську комісію протягом 90 днів. Після цього вони будуть розподілені медиками до однієї з чотирьох категорій:
Повністю придатні.
Придатні для служби у вищому військовому навчальному закладі, технічному контрольно-захисному центрі, частинах забезпечення та інших одиницях, але непридатні для служби у десантно-штурмових військах, морській піхоті, Силах спецоперацій, підрозділах спецпризначення, на плавучому складі тощо.
Придатні за окремими спеціальностями (наприклад, кандидати на вступ до вищого військового навчального закладу).
Придатні для виконання специфічних завдань.
Згідно з новим законопроєктом про мобілізацію, всі призовники, військовозобов’язані та резервісти мають оновити свої дані в територіальних центрах комплектування та соціальної підтримки протягом 60 діб після набуття чинності закону.
Важливо відзначити, що за неповідомлення інформації, яку можуть отримати працівники військкоматів з відкритих реєстрів, чоловіки не будуть покарані.
Ухилянцями вважатимуться особи, які уникають громадянського обов’язку долучитися до Збройних Сил України або оновити свої дані в ТЦК. Згідно з новим законодавством, передбачені певні покарання для таких чоловіків.
Наприклад, ухилянці можуть бути позбавлені права керувати автомобілем. Процедура така:
Працівники ТЦК звертаються до поліції з проханням доставити порушника до військкомату.
Якщо протягом п’яти днів правоохоронці не реагують на звернення, ТЦК висилає вимогу на адресу реєстрації військовозобов’язаного.
Якщо протягом 10 днів особа не з’являється, ТЦК звертається до адміністративного суду з проханням тимчасово заборонити ухилянцю керувати автомобілем, поки він не з’явиться до ТЦК.
Українські військовозобов’язані, що перебувають за кордоном, зобов’язані повернутися до України й оновити свої анкетні дані для подовження дії паспорта. Після цього їм можуть вручити повістку в Україні, або ж вони можуть повернутися назад за наявності відповідних підстав.
Це можуть зробити такі категорії осіб:
Чоловіки, які були зняті з військового обліку за станом здоров’я (крім тих, хто має обмежену придатність до служби).
Чоловіки, які тимчасово непридатні до служби за висновком ВЛК на період до 6 місяців.
Чоловіки з інвалідністю I-III груп.
Чоловіки, які супроводжують людину з інвалідністю I-II групи.
Чоловіки з трьома і більше дітьми до 18 років.
Батьки-одинаки.
Чоловіки з постійним місцем проживання за межами території України.
Військовослужбовці, що перетинають кордон для лікування, реабілітації або навчання.
Водії, залізничники та моряки, які здійснюють міжнародні рейси.
Чоловіки, що офіційно займаються волонтерською діяльністю.
Чоловіки, що працюють у сфері культури, спорту та тренери.
Дипломати.
Важливо підкреслити, що не всі чоловіки з відстрочкою від мобілізації можуть виїжджати за кордон.
За повідомленням голови Національної ради з питань телебачення і радіомовлення (Нацради з ТБ) Ольги Герасим’юк, Україна розглядає можливість регулювання месенджера Telegram спільно з Європою. Це передбачає включення платформи до переліку цифрових платформ, які підлягають регулюванню, що надасть можливість блокувати та штрафувати її за порушення законодавства.
“У таких випадках блокування або в разі порушень законодавства можуть бути оштрафовані. Як це відбувається з іншими компаніями, які в цьому переліку”, – заявила Герасим’юк.
Вона також пропонує заборонити українським чиновникам і державним організаціям вести сторінки в Telegram.
А ми нагадаємо, що згідно з соцопитуваннями , Telegram-канали – найпопулярніше джерело інформації для українців (месенджер обрали 53% респондентів). Друге і третє місця ділять міжособистісні контакти (родичі, друзі, знайомі – 42%) і YouTube (40%). А ось Телемарафон використовують для отримання інформації лише 37% українців.
Народні депутати видалили поняття “обмежено придатний” із закону про військову службу. Щоб цього домогтися, вони не чекали голосування за законопроєкт про посилення мобілізації.
Так, військовозобов’язані чоловіки, які мають статус обмежено придатних, зобов’язані повторно пройти військово-лікарську комісію. На отримання нового висновку про придатність або непридатність у них є дев’ять місяців.
За словами члена комітету з нацбезпеки Юрія Здебського, поняття “обмежено придатний” у законопроєкті про мобілізацію справді не буде. Військовозобов’язані матимуть два статуси – придатний або непридатний. Таким чином, поповнять лави ЗСУ та сформують підрозділи резерву.
“Для цього впроваджується категорія – “або ти придатний, або взагалі тебе списали і забули”. Ти можеш працювати водієм, але не підеш у штурмовики, якщо обмежений у якихось своїх фізичних здібностях”, – резюмував нардеп.
У підсумку ми вкотре спостерігаємо чергове звуження мобілізаційного критерію – це політика влади щодо розширення кількісного складу армії для заповнення бойових втрат. Раніше також стало відомо, що ТЦК І СП можуть відмовляти у відстрочці від мобілізації військовозобов’язаним, які мають дружину з 1 або 2 групою інвалідності, якщо є інші працездатні особи, які зобов’язані відповідно до закону їх утримувати.
“Об’єктами оподаткування є легкові автомобілі, з року випуску яких минуло не більш ніж п’ять років (включно) та середньоринкова вартість яких становить понад 375 розмірів мінімальної заробітної плати. Скільки доведеться заплатити у 2024 році, та чи звільняється власник від податку, якщо не отримав повідомлення про нього від податкової?”. Думка.
Одним із різновидів податку на майно (неофіційна назва “податок на розкіш”) є транспортний податок. Його сплачують як фізичні, так і юридичні особи, зокрема нерезиденти, які мають зареєстровані в Україні власні легкові автомобілі, що підпадають під оподаткування (відповідно до підпункту 267.2.1 пункту 267.2 статті 267 ПК України). Водночас не є платниками транспортного податку орендарі, лізингоодержувачі чи користувачі легкових автомобілів на підставі генеральної довіреності. Також цей податок не сплачують і власники вантажних автомобілів.
За які авто сплачується податок на розкіш?
Об’єктами оподаткування є легкові автомобілі, з року випуску яких минуло не більш ніж п’ять років (включно) та середньоринкова вартість яких становить понад 375 розмірів мінімальної заробітної плати, встановленої законом на 1 січня податкового року (підпункт 267.2.1. пункту 267.2. ст. 267 ПКУ).
Слід зазначити, що у 2024 році — це 2 662 500 грн із розрахунку, що розмір мінімальної заробітної плати станом на 1 січня 2024 року становить 7100 гривень.
Водночас визначення середньоринкової вартості транспортних засобів, які підлягають оподаткуванню, здійснює Мінекономіки. Щороку міністерство на своєму офіційному сайті викладає перелік легкових автомобілів, із року випуску яких минуло не більш ніж п’ять років (включно) та середньоринкова вартість яких становить понад 375 розмірів мінімальної заробітної плати, встановленої законом на 1 січня звітного року. Такий перелік повинен містити дані щодо марки, моделі, року випуску, об’єму циліндрів двигуна й типу пального автомобілів, які є об’єктом оподаткування.
Податкова має до 1 липня базового податкового року надіслати власнику авто податкове повідомлення-рішення про сплату податку разом із детальним розрахунком суми податку.
Цьогоріч до такого переліку увійшли 184 легкові автівки.
Окремо слід зазначити, навіть якщо автомобіль не старший за 5 років і його вартість перевищує 375 розмірів мінімальної заробітної плати, але його не має в переліку Мінекономіки, транспортний податок не сплачується.
Скільки доведеться платити за елітне авто?
Ставка податку встановлюється з розрахунку на календарний рік у розмірі 25 000 гривень за кожен легковий автомобіль. Власники кількох автомобілів, що підпадають під оподаткування, сплачують за кожен із них. Тобто за дві машини необхідно буде сплатити 50 000 грн, за 3 — 75 000 тощо.
Чи однакові правила сплати податку для юридичних і фізичних осіб?
Ставка транспортного податку для юридичних і фізичних осіб однакова, однак порядок обчислення та сплати податку — різні. Обчислення суми податку для фізичних осіб здійснюється органом контролю самостійно за податковою адресою (місцем реєстрації) платника податку, зазначеною в реєстраційних документах на транспортний засіб.
Податкова має до 1 липня базового податкового року надіслати власнику авто податкове повідомлення-рішення про сплату податку разом із детальним розрахунком суми податку та відповідні платіжні реквізити для його сплати.
Якщо фізична особа не погоджується з нарахованою сумою податку, вона може звернутися до органу контролю за своєю податковою адресою (місцем реєстрації) з письмовою заявою для проведення звірки. У разі виявлення розбіжностей між даними органу контролю й даними платника податку, які підтверджуються оригіналами відповідних документів (зокрема правовстановлювальними документами на авто), орган контролю за місцем реєстрації платника податку проводить перерахунок суми податку та надсилає (вручає) йому нове податкове повідомлення-рішення. Попереднє податкове повідомлення-рішення вважається скасованим.
Водночас слід пам’ятати, якщо орган контролю не надіслав (не вручив) фізичній особі податкове повідомлення-рішення у встановлені строки, то цене звільняє фізичну особу від сплати такого податку.
Верховний Суд у постанові від 20 червня 2022 року в справі №826/15940/18 вказав, що невиконання органом контролю обов’язку щодо нарахування платнику податків транспортного податку за відповідний рік і вручення податкового повідомлення-рішення до 1 липня року базового податкового (звітного) періоду звільняє платника податків лише від відповідальності за несвоєчасність сплати податкового зобов’язання, проте не звільняє від обов’язку сплати такого податку за наявності відповідних правових підстав.
Також тут слід звернути увагу, що дуже часто бувають випадки, коли неотримання податкового повідомлення-рішення зумовлено зміною адреси проживання платника податків, про що він не повідомив податковому органу.
Чинне податкове законодавство покладає на платників податків обов’язок подавати органу контролю відомості про зміну свого місця проживання протягом місяця з дня виникнення таких змін шляхом подання відповідної заяви за формою 5ДР.
Тому у випадку невиконання платником податків обов’язку проінформувати податкову про зміну своєї адреси надсилання цій особі податкового повідомлення-рішення за старим місцем реєстрації вважатиметься правомірним. Отже, податкове повідомлення рішення вважатиметься врученим у день, зазначений поштовою службою в повідомленні про вручення зі вказанням причини невручення, серед яких неможливість знайти фактичне місце розташування платника податків.
Чинне податкове законодавство покладає на платників податків обов’язок подавати органу контролю відомості про зміну свого місця проживання протягом місяця з дня виникнення таких змін.
Інша ситуація з юридичними особами. Вони повинні самостійно розрахувати транспортний податок шляхом подання органу контролю річної декларації з розбивкою річної суми рівними частками поквартально. Граничний строк на подання такої декларації — 20 лютого звітного року. Якщо автомобіль було придбано посеред звітного року, така декларація подається впродовж місяця з дня виникнення права власності на це авто. У випадку, коли юридична особа протягом одного й того ж календарного місяця придбала у власність легковий автомобіль і продала його, обов’язок подання декларації з транспортного податку та відповідно його сплати не виникає.
Коли сплачувати податок?
Фізичні особи мають сплатити податок протягом 60 днів із дня вручення податкового повідомлення-рішення. Юридичні особи сплачують авансові внески щокварталу до 30 числа місяця, що наступає за звітним кварталом, які відображаються в річній податковій декларації. За автомобілі, придбані протягом року, податок сплачується пропорційно до кількості місяців, які залишилися до кінця року, починаючи з місяця, коли виникло право власності на транспортний засіб.
А якщо авто викрали, все одно платити податок?
У разі викрадення автівки, яка є об’єктом оподаткування, транспортний податок не сплачується з місяця, наступного за місяцем, у якому мав місце факт незаконного заволодіння. Водночас незаконне заволодіння має підтверджуватися відповідним документом про внесення відомостей про вчинення кримінального правопорушення до Єдиного реєстру досудових розслідувань, виданим уповноваженим державним органом. У такому випадку юридична особа має подати уточнювальну декларацію протягом 30 календарних днів із дня внесення відомостей до ЄРДР.
У разі повернення власнику викраденого автомобіля податок за нього сплачують із місяця, у якому його було повернено, відповідно до постанови слідчого, прокурора чи рішення суду. До того ж платник податку зобов’язаний надати органу контролю копію цієї постанови (рішення) протягом 10 днів із моменту її отримання, а юридичні особи — також подати уточнювальну декларацію протягом 30 календарних днів із дня складання постанови слідчого, прокурора чи винесення ухвали суду.
Якщо несвоєчасно сплатили податок чи взагалі не сплатили
У разі несплати податку у встановлені законодавством строки (про які зазначалося вище), у платника податку виникає податковий борг. Якщо сума податкового боргу перевищує 180 неоподатковуваних мінімумів доходів громадян (тобто 3060 грн), платнику податків надсилається податкова вимога, і майно платника податків передається в податкову заставу.
Майно, на яке поширюється право податкової застави, оформлюється актом опису. Такий акт опису складається податковим керуючим на підставі рішення керівника (його заступника або уповноваженої особи) органу контролю.
Також Податковим кодексом України передбачено застосування податковим органом адміністративного арешту майна щодо фізичних осіб, які мають податковий борг і виїжджають за кордон. Вказаний арешт є винятковим способом забезпечення виконання платником податків його обов’язків.
Арешт на майно може бути накладено рішенням керівника (його заступника або уповноваженої особи) органу контролю, обґрунтованість якого протягом 96 годин має бути перевірена судом. Арешт коштів на рахунку / електронному гаманці платника податків здійснюється виключно на підставі рішення суду шляхом звернення органу контролю до суду. Стягнення податкового боргу з фізичних осіб здійснюється виключно на підставі рішення суду. Рішення суду про стягнення з фізичної особи податкового боргу виконується в порядку Закону України “Про виконавче провадження”.
Стягнення податкового боргу з фізичних осіб здійснюється виключно на підставі рішення суду.
Під час виконання судового рішення на кошти й майно боржника накладається арешт, і здійснюється стягнення. Першочергово стягуються кошти (готівкові та на рахунках). У разі відсутності в боржника коштів, достатніх для погашення боргу, стягнення звертається на майно боржника, спочатку — на рухоме, а якщо такого майна не достатньо, то на окрему від будинку земельну ділянку, інші приміщення, що належать боржнику. Останньою чергою вертається стягнення на житловий будинок чи квартиру, в якій фактично проживає боржник.
У разі, якщо платник податків самостійно сплачує податок, але з порушенням встановлених строків, то до нього буде застосовано штраф у розмірі 5% погашеної суми податкового боргу в разі затримки сплати до 30 календарних днів включно, наступних за останнім днем строку сплати суми грошового зобов’язання. А в разі затримки на понад 30 календарних днів — у розмірі 10% погашеної суми податкового боргу. Також у разі порушення строків сплати податкових зобов’язань нараховується пеня за кожний календарний день прострочення, зокрема день погашення, із розрахунку 120% річних облікової ставки Національного банку України, чинної на кожний такий день.