Позначка: банки

  • Борги та державна зрада: майно ТОВ «Дніпрометалсервісгруп» заблоковано

    Борги та державна зрада: майно ТОВ «Дніпрометалсервісгруп» заблоковано

    Слідчий суддя Печерського районного суду Києва виніс ухвалу про арешт майна на суму понад 2,7 млрд грн у межах кримінального провадження № 22022101110000748. Розслідування веде ДБР та стосується діяльності ТОВ «Дніпрометалсервісгруп» і його бенефіціарних власників Сергія Ганзелінського та Олександра Дементієнка.

    Компанія отримала кредити від ПАТ «Дельта Банк» на загальну суму 36,7 млн євро у 2011–2013 роках, але не повернула борг, який на сьогодні становить 2,69 млрд грн. Частина кредитів була забезпечена заставою в АР Крим, що стало неможливим після анексії півострова. Крім того, 385 тис. євро рефінансування від НБУ могли бути привласнені зловмисниками.

    Слідство встановило, що власники компанії організували схему ухилення від повернення боргу, зокрема шляхом ліквідації ТОВ «Дніпрометалсервісгруп» у 2015 році та перевезення заставного майна до Латвії, яке використовує компанія Madesta SIA. Окрім цього, бізнесмени перереєстрували фірми в РФ, сплачуючи податки та укладаючи контракти з підприємствами оборонного комплексу країни-агресорки, що кваліфікується як державна зрада.

    Суд наклав на них субсидіарну відповідальність у розмірі 2,69 млрд грн за рішенням від 20 грудня 2024 року. У межах ухвали арештовано:

    • 100% корпоративних прав ТОВ «Інвестиційно-промислова компанія “Ассестс Менеджмент Груп”» (33,5 млн грн);

    • Нежитлові приміщення в Дніпрі (666,3 м²) та Чернівцях (2563,2 м²);

    • Грошові кошти на 10 банківських рахунках у «Сенс Банку» та «Укргазбанку», за винятком податкових платежів.

  • Як банки мають контролювати політично значущих осіб: висновки парламентського дослідження

    Як банки мають контролювати політично значущих осіб: висновки парламентського дослідження

    Керівник Дослідницької служби Верховної Ради Леся Ваолевська оприлюднила парламентське дослідження, у якому комплексно проаналізовано правове регулювання статусу «політично значущої особи» (ПЗО) в Україні та підходи до застосування посиленого фінансового моніторингу до таких осіб, членів їхніх сімей і пов’язаних осіб. Документ порівнює національну практику з рекомендаціями FATF, нормами ЄС і прикладами країн, серед яких Австралія, Велика Британія, Франція, Канада, Сінгапур, Швейцарія і ОАЕ.

    Згідно з дослідженням, українське регулювання вимагає від банків і фінансових установ застосовувати посилений моніторинг щодо ПЗО: перевіряти джерела походження статків клієнта, отримувати погодження керівництва на операції від 400 тис. грн і проводити постійний аналіз ризиків. Статус ПЗО поширюється не лише на самих посадовців, а й на близьких родичів — дружину, дітей, батьків — та пов’язаних осіб, до яких відносять бенефіціарів компаній або ділових партнерів.

    Дослідження підкреслює, що після припинення публічних функцій посилену увагу зберігають ще щонайменше 12 місяців, причому оцінка залишкових ризиків враховує рівень впливу особи та її зв’язки з країнами, що мають високі ризики відмивання коштів. Якщо ризики визнають низькими, статус і пов’язані з ним заходи можуть бути зняті раніше. Така модель відповідає принципу «ризик-орієнтованого підходу», проте в інших державах терміни і критерії відрізняються.

    Порівняльний огляд у документі показує значну різнорідність підходів у світі: Велика Британія застосовує ризик-орієнтований підхід без фіксованого строку моніторингу; Франція вимагає посиленого контролю щонайменше 12 місяців після відставки; Канада розділяє підхід за походженням — для іноземних ПЗО контроль може бути довічним, для національних — 5 років; Сінгапур також практикує ризик-орієнтованість без фіксованого строку; Швейцарія передбачає мінімум 10 років нагляду; ОАЕ — мінімум 3 роки. Учасники дослідження звертають увагу, що ці варіації відображають різну оцінку ризиків, історичний і правовий контекст кожної країни та рівень розвитку фінансової інфраструктури.

    Документ також порівнює українські норми з Європейським законодавством, зокрема Директивою 2015/849 та пізнішими рекомендаціями ЄС, які визначають широкий перелік посад, що підпадають під режим ПЗО (глави держав, урядовці, депутати, судді, посли тощо). У 2023 році ЄС опублікував додатковні орієнтири щодо переліку посад для країн-членів, і дослідження зазначає, що українські правила адаптують ці підходи в рамках Угоди про асоціацію.

    Практичні наслідки для банків йтих клієнтів очевидні: необхідність розширених процедур KYC (know your customer), більш жорсткої перевірки бенефіціарів, введення внутрішніх лімітів для схвалення великих операцій та постійне моніторингу транзакцій. Банки мають не лише виявляти підозрілі операції, а й документувати оцінку ризиків і вживати заходів згідно з внутрішніми політиками та національними регуляторними вимогами.

    У дослідженні також піднімається питання ефективності практичної реалізації: відсутність єдиних підходів до строків моніторингу, відмінності в визначенні «пов’язаних осіб» та складності встановлення реальних бенефіціарів ускладнюють роботу як банків, так і контролюючих органів. Автори звертають увагу на потребу у вдосконаленні механізмів обміну інформацією між державними реєстрами, фінансовими установами та правоохоронними органами для швидшого виявлення аномалій та кореляції ризиків.

    Ключовий висновок дослідження — щоб відповідати стандартам FATF і кращим міжнародним практикам, Україні варто забезпечити чіткі процедурні правила для застосування посиленого моніторингу, визначити прозорі критерії для встановлення строків нагляду та посилити інструменти контролю за деклараціями й джерелами доходів ПЗО. Це також передбачає підвищення спроможності банків у частині аналітики ризиків і кращу координацію між регуляторами.
  • Ощадбанк звинуватив колишнього власника Gulliver у спрямуванні коштів не на погашення боргу

    Ощадбанк звинуватив колишнього власника Gulliver у спрямуванні коштів не на погашення боргу

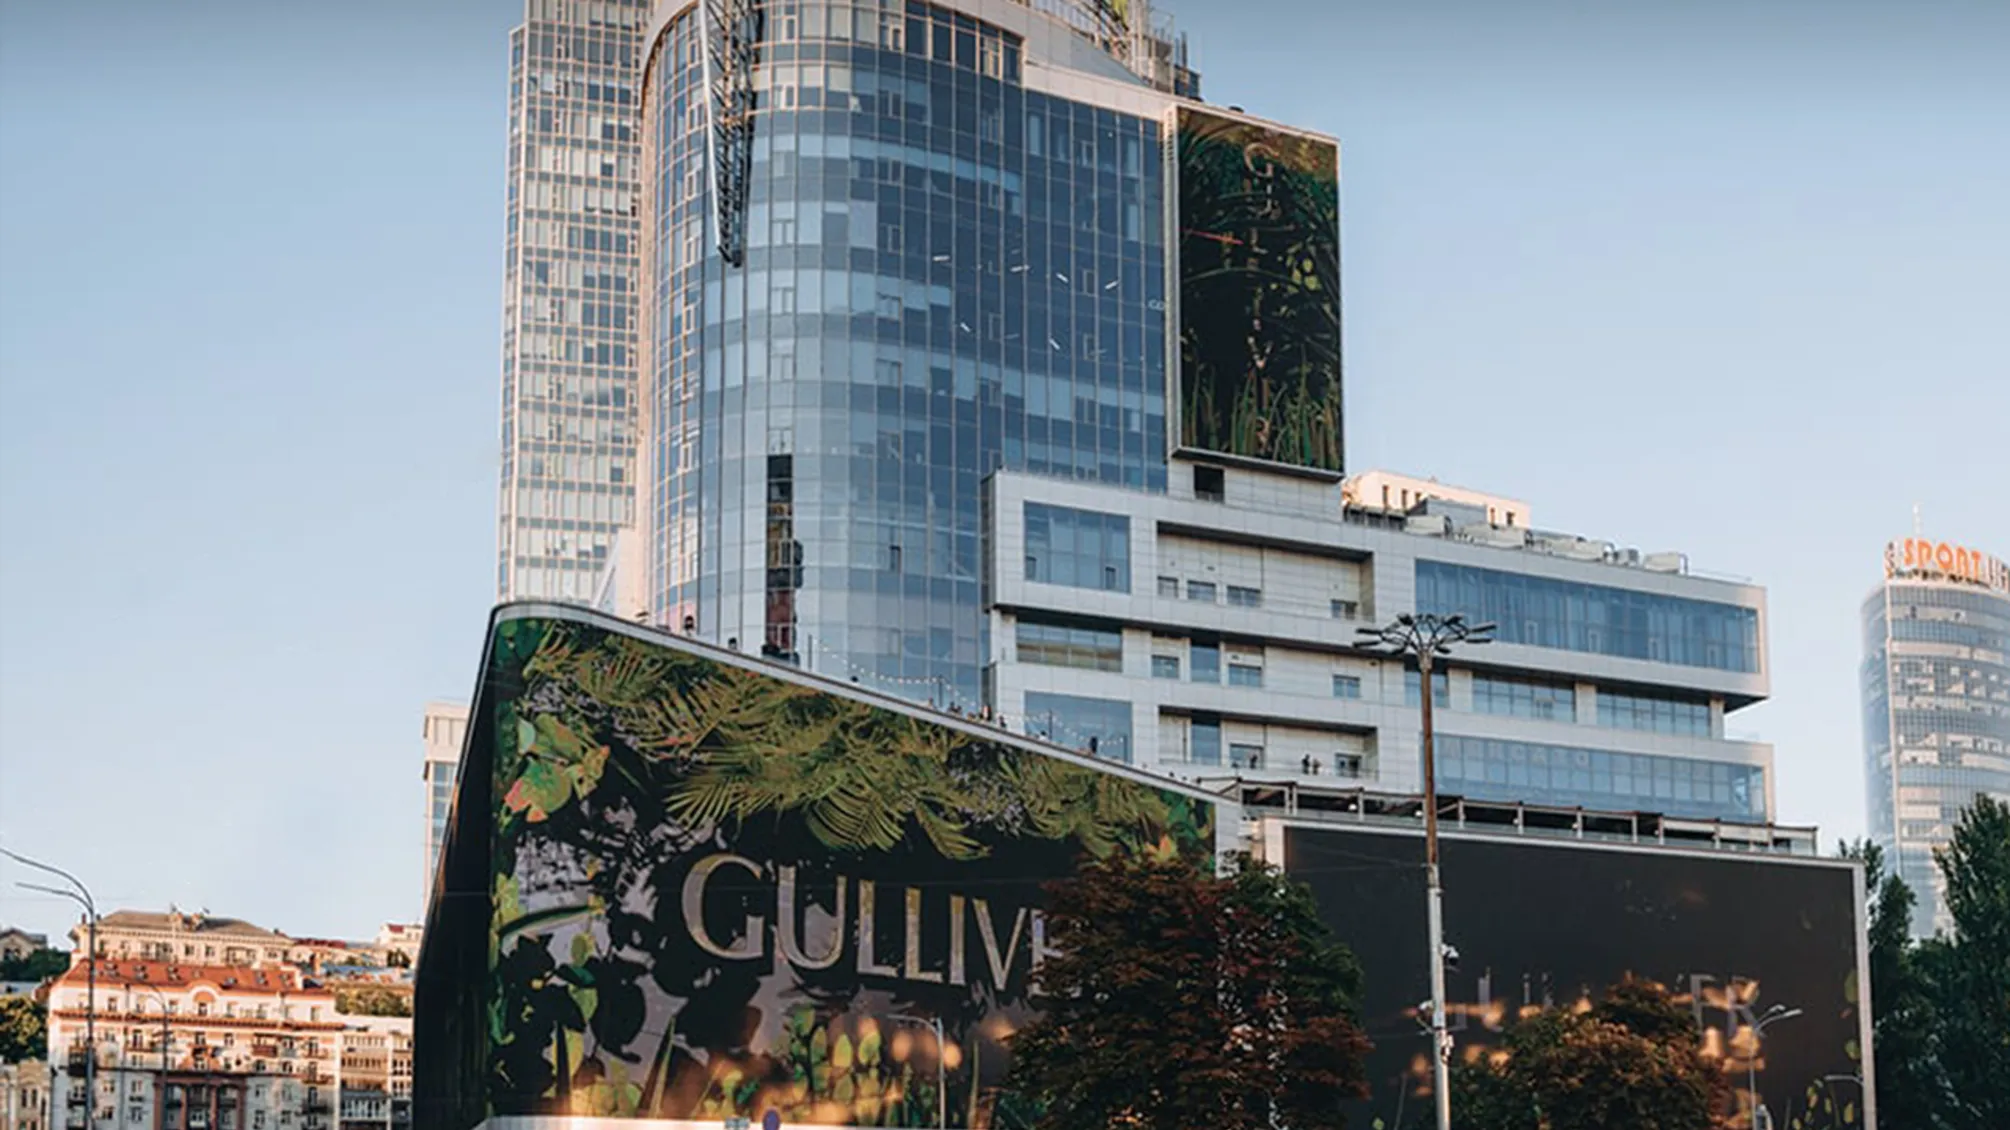
    Консорціум держбанків — «Ощадбанк» і «Укрексімбанк» — звернув стягнення на торговельно-офісний комплекс Gulliver: актив орієнтовною вартістю близько $130 млн уже опинився на балансі кредиторів, тоді як близько $370 млн заборгованості залишаються предметом тривалих судових процесів в Україні та за кордоном. За даними учасників ринку, банки поки не погодили спільної стратегії щодо подальшої долі комплексу.

    Між держкредиторами існують принципові розбіжності: «Ощад» наполягає на стабілізації управління, відновленні операційної діяльності і перезаключенні договорів з орендаторами як шляху до повернення вартості активу, тоді як «Укрексім» вважає об’єкт непрофільним і відстоює продаж. Такі різні підходи ускладнюють оперативне ухвалення рішень і можуть подовжити період врегулювання.

    У «Ощадбанку» аргументують свій крок тим, що колишній власник — компанія «Три О» — нібито спрямовував кошти не на погашення кредиту, а на відновлення іншого заставного майна, зруйнованого під час ракетних ударів. Цю версію у «Укрексімі» офіційно не підтверджували, посилаючись на різні оцінки економічної доцільності утримання комплексу.

    Паралельно Gulliver опинявся в полі зору АРМА: агентство призначило тимчасового управителя через аукціон, після чого в медіа з’являлися повідомлення про можливі зв’язки нового управителя з фактичним власником активу та скарги на процедуру торгів. Представники контролюючих органів поки не оприлюднили остаточних висновків щодо законності тих процедур.

    Бюро економічної безпеки повідомляло про кримінальне провадження щодо ухилення від сплати податків у період 2019–2021 років у зв’язку з діяльністю компанії-колишнього власника — вказана сума податкових претензій становить близько 146 млн грн; справа перебуває на розгляді в суді. Журналістські розслідування також звертали увагу на окремі репутаційні ризики, пов’язані з поведінкою кінцевих власників, які потребують додаткової перевірки в офіційних інстанціях.

  • Коли банк може попросити документи про платежі

    Коли банк може попросити документи про платежі

    Банки в Україні все активніше відстежують фінансові операції клієнтів, і навіть звичні побутові перекази інколи стають приводом для додаткових перевірок. Як пояснюють експерти в публікації РадіоТрек, у практиці фінансового моніторингу виділяють кілька умовних зон ризику, які визначають рівень уваги фінустанови до руху коштів на рахунках.

    Найменше підозр викликають перекази в межах приблизно до 30 тисяч гривень на місяць — для банку такі операції виглядають типовими для побутових потреб і не потребують додаткових пояснень. Якщо ж суми підвищуються і накопичуються операції в діапазоні приблизно від 30 тисяч до кількох сотень тисяч гривень, фінустанови починають придивлятися уважніше: причиною для запиту пояснень можуть стати різке відхилення від звичного платіжного профілю клієнта, нетипова схема переказів або одержувачі, які відносять до ризикових категорій. Перекази, що перевищують приблизно 400 тисяч гривень, зазвичай потрапляють під обов’язковий контроль банків: у таких випадках можуть вимагати офіційні підтвердження — договори, довідки про доходи чи інші документи, а за відсутності необхідних паперів можливе тимчасове обмеження доступу до рахунку.

    Особливу увагу фінустанови приділяють клієнтам і бізнесам із підвищеним ризиком: йдеться про нові компанії, операторів у певних чутливих сферах, а також учасників ринків, де традиційно фіксується більша кількість підозрілих операцій. Щоб уникнути неприємних наслідків, експерти радять заздалегідь готувати документи для великих транзакцій і попереджати банк про значні перекази — це дозволяє пройти перевірку швидко і без зайвих затримок, а також зберегти оперативний доступ до власних коштів.

  • Посадовці митниці та НБУ під підозрою через фіктивний імпорт БПЛА, – розслідування

    Посадовці митниці та НБУ під підозрою через фіктивний імпорт БПЛА, – розслідування

    Посадові особи Державної митної служби України та Національного банку, серед яких т.в.о. голови митниці Сергій Звягінцев та заступник голови НБУ Дмитро Олійник, можуть бути причетні до організованої схеми розкрадання коштів через фіктивний імпорт безпілотних літальних апаратів. За даними розслідування, посадовці разом із керівниками регіональних митниць створили організовану групу, яка діяла через компанії-«одноденки», зокрема ТОВ «Буллет», ТОВ «Експорт Мастер», ТОВ «Анвер Торг», ТОВ «Асконіпром», ТОВ «Промофлай», ТОВ «Спецприлад» та інші.

    Документально, у першому півріччі 2025 року на митниці оформлено дронів на суму понад 1 млрд доларів США, проте кожен третій апарат існує лише на папері. Через фіктивний імпорт відбувалося незаконне виведення коштів через банки – АТ «АСВІО Банк», АБ «Південний», АТ «Креді Агріколь Банк», АТ «ОТП Банк», АТ «Мотор-Банк», АТ «РВС Банк», АТ «Радабанк» та АТ «Банк Альянс». Гроші спрямовувалися на рахунки іноземних компаній у Румунії, Польщі та Гонконгу, які не мали персоналу, виробничих потужностей та прозорої звітності.

    Схема має подвійний ефект: держава втрачає мільярди гривень, а Збройні Сили України не отримують критично необхідні для фронту дрони, що знижує боєздатність армії та ставить під загрозу життя військових. У той же час посадовці та банкіри збагачуються під прикриттям війни.

    У зв’язку з цим до компетентних органів подано скаргу з вимогою провести повну перевірку діяльності Державної митної служби, Національного банку та залучених банків, встановити факти фіктивного імпорту та незаконного виведення коштів і притягнути винних до кримінальної відповідальності.

    Окремо громадськість вимагає публічних пояснень від Сергія Звягінцева та голови НБУ Андрія Пишного щодо використання схем фіктивного імпорту та заходів з їх припинення, які мають критичне значення для обороноздатності України під час війни.

  • З 1 червня банки зменшують ліміти на перекази: кого це торкнеться і як підтвердити доходи

    З 1 червня банки зменшують ліміти на перекази: кого це торкнеться і як підтвердити доходи

    Від початку червня 2025 року українські банки почнуть застосовувати нові обмеження на фінансові перекази для фізичних осіб. Йдеться як про перекази з картки на картку, так і про транзакції за реквізитами IBAN.

    Ці зміни передбачені меморандумом про забезпечення прозорості на ринку платіжних послуг, до якого приєдналися 51 банк та дві небанківські фінустанови.

    Для клієнтів з низьким і середнім рівнем ризику встановлюється новий щомісячний ліміт — 100 тис. грн замість попередніх 150 тис.
    Для осіб із високим рівнем ризику обмеження залишаться на рівні 50 тис. грн на місяць.

    У разі перевищення цього порогу банк вимагатиме документи, що підтверджують джерело походження коштів, зокрема дані про рівень доходів.

    Хто не підпадає під обмеження

    Нові ліміти не застосовуватимуться до:

    • клієнтів, які отримують зарплату через банк;

    • осіб із підтвердженими доходами;

    • волонтерів та благодійних організацій;

    • переказів між власними рахунками в межах одного банку.

    Як підтвердити доходи

    Щоб зняти обмеження, потрібно надати один або кілька документів у електронній формі:

    • довідки ОК5, ОК7;

    • податкову декларацію;

    • зарплатні відомості;

    • документи про зарахування виплат від держорганів;

    • підтвердження прибутків членів родини;

    • документи про волонтерську діяльність.

    На підставі таких документів банк може збільшити індивідуальний ліміт або скасувати його повністю, орієнтуючись на реальні фінансові можливості клієнта.

    Фінустанови здійснюватимуть контроль надходжень на рахунки клієнтів та при встановленні ділових відносин визначатимуть доцільність підвищеного ліміту. Таким чином, система стає більш прозорою, але водночас вимогливішою до походження коштів.

  • Українські банки масово переглядають кредитні ліміти клієнтів

    Українські банки масово переглядають кредитні ліміти клієнтів

    На тлі стабілізації економічної ситуації українські банки почали масово переглядати умови споживчого кредитування, зокрема збільшувати кредитні ліміти за картками. Про це повідомив керівник управління кредитних продуктів Юнекс Банку Олександр Алімов, зазначивши, що рішення ухвалюються індивідуально — залежно від платіжної дисципліни клієнтів.

    «Ми постійно моніторимо, як саме клієнти використовують доступні ліміти, і регулярно переглядаємо їх у більший бік для тих, хто проявляє надійну платіжну поведінку», — пояснив Алімов.

    У кількох великих банках уже зафіксовано суттєве зростання лімітів:

    • У Райффайзен Банку максимальний ліміт досяг 500 тис. грн;

    • У ПУМБ — до 300 тис. грн;

    • У Юнекс Банку — з 100 до 200 тис. грн протягом року.

    Національний банк України також фіксує позитивну динаміку на ринку споживчого кредитування. Станом на травень 2025 року заборгованість фізичних осіб становить близько 159 млрд грн, що дорівнює трохи більше ніж 2% ВВП. Такий рівень, за оцінками регулятора, вважається контрольованим і безпечним для економіки.

    У банківському секторі вважають, що ринок має потенціал до подальшого зростання. На це впливає стабілізація макроекономіки, зниження інфляційних очікувань та зростання попиту на фінансові послуги серед населення. Однак банки наголошують: ключовим критерієм залишається надійність клієнта.

  • Українці масово переходять на валюту: довіра до гривні падає

    Українці масово переходять на валюту: довіра до гривні падає

    У березні 2025 року українці зменшили свої вкладення в банки, свідчить свіжий звіт Національного банку України. Загальний обсяг депозитів фізичних осіб скоротився на 0,3% і становить 1,22 трлн грн. Основне зниження припало на гривневі вклади, які зменшилися на 1,1% — до 799,6 млрд грн. Натомість валютні депозити продемонстрували зростання на 1,4% — до $10,2 млрд.

    Хоча НБУ не деталізує структуру валютних вкладів, банкіри відзначають, що долар продовжує домінувати, однак поступово зростає частка євро. Зокрема, частка євро у валютних операціях зросла з 8–10% до 12–15%, у той час як долар втрачає позиції — його частка знизилася з 90–92% до 85–88%.

    «Частина гривневих коштів не виводиться з банків, а просто перекладається на валютні рахунки. Крім того, посилились девальваційні настрої серед клієнтів, особливо на тлі слабких депозитних ставок і високої інфляції», — пояснює директор казначейства одного з системних банків.

    Девальваційні очікування та інфляція знижують привабливість гривневих вкладів

    Попри підвищення облікової ставки НБУ у березні з 14,5% до 15,5%, банки лише незначно підвищили ставки за депозитами. За даними НБУ, середні номінальні (до оподаткування) депозитні ставки за вкладами фізичних осіб наразі становлять близько 13% річних, що на 2,5% менше за облікову ставку. Реальні доходи ще нижчі — після вирахування 18% податку на доходи фізосіб і 5% військового збору:

    • на 3 місяці — 10,18% річних;

    • на 6 місяців — 10,24%;

    • на 9 місяців — 9,59%;

    • на 12 місяців — 10,08%.

    У той самий час річна інфляція, за даними Держстату, у березні досягла 14,6%, що робить реальну дохідність гривневих вкладів від’ємною.

    Більшість коштів — на рахунках до запитання

    У Нацбанку визнають, що лише третина коштів населення розміщена на строкових депозитах. Решта — 65,9% — перебуває на рахунках до запитання, переважно на карткових рахунках, які не приносять доходу. Це також свідчить про те, що люди намагаються зберігати ліквідність, очікуючи на нестабільність або можливі витрати.

    На фоні подальшого послаблення курсу гривні до євро (готівковий курс вже досяг 48 грн/€), а також низької довіри до стабільності гривні, експерти прогнозують збереження тренду на зростання валютних вкладів та відтік гривневих.

  • В банках розповіли як уникнути блокування рахунків

    В банках розповіли як уникнути блокування рахунків

    З 1 лютого в Україні набув чинності Меморандум, який обмежує розміри платежів між фізичними особами — 50-150 тис. грн. З того часу значно зросла кількість скарг клієнтів, чиї рахунки були заблоковані. Банки, в свою чергу, пояснюють посилення контролю вимогами Національного банку України, який наполягає на більш детальній перевірці проводок.

    Як запевняють банківські експерти, блокування рахунків автоматично відбуваються через програми-роботи, а для вирішення ситуацій потрібна вручну перевірка. На жаль, через великий обсяг клієнтів і нестачу фахівців у банках такі перевірки займають багато часу. Проте, щоб мінімізувати ризик потрапити в цей “капан”, фінансисти рекомендують дотримуватись кількох правил.

    Поради для уникнення блокування рахунків:

    1. Не збільшувати великі грошові операції на рахунках з невеликими оборотами. Якщо ваш рахунок використовувався для обмежених сум, не перевищуйте їх раптово, навіть якщо сума менша за встановлений ліміт (50-150 тис. грн). Різке збільшення обороту може здатися банку аномальним.

    2. Уникайте великих зарахувань готівки на рахунки. Якщо готівка регулярно надходить на рахунок, і одразу розподіляється на інші, це може бути сприйнято як нелегальні виплати або зарплати в “конвертах”. Ось чому готівкові внески на суму понад 10 тис. грн повинні бути рідкісними та документованими.

    3. Поступово збільшуйте активність на малоробочих рахунках. Якщо ви не часто користувалися рахунком, не вносьте на нього великі суми одразу. Починайте з малих сум і нарощуйте активність поступово, використовувати рахунок в побуті для дрібних покупок чи послуг.

    4. Оформлюйте великі суми грошей у вигляді подарунків належним чином. Якщо ви переказуєте великі суми (від 50-100 тис. грн), особливо родичам, оформіть їх дарування у нотаріуса. Це дозволить уникнути питань зі сторони банку.

    5. Уникайте частих дрібних переказів. Якщо ви переказуєте по 100-200 грн кілька разів на день, банк може сприйняти це як ознаку нелегальної підприємницької діяльності, що може призвести до блокування рахунку.

    6. Надавайте документи про офіційні доходи. Якщо ви отримуєте великі офіційні доходи, повідомте про це свій банк, адже з 1 липня 2025 року максимальний ліміт на платежі буде знижено до 100 тис. грн.

    7. Як діяти при відсутності офіційних доходів. Якщо ваші доходи не підтверджені документально, не вносіть сірих коштів на рахунки. Розподіляйте свої кошти по кількох рахунках і користуйтеся криптовалютами для уникнення блокувань.

    Незважаючи на те, що банки мають намір обмежити потенційні фінансові зловживання та зменшити ризики фінансування нелегальних операцій, кожен клієнт повинен стежити за своїми фінансовими операціями і дотримуватися простих порад, щоб уникнути блокування рахунків. Зрозуміло, що найбільше під удар потрапляють клієнти з нестабільними або підозрілими транзакціями, тому важливо вести прозорі фінансові операції.

  • Ліміти на карткові перекази змусять людей більше користуватися готівкою

    Ліміти на карткові перекази змусять людей більше користуватися готівкою

    Національний банк України запроваджує нові обмеження на карткові перекази, які мають на меті підвищити прозорість фінансових операцій і зменшити ризик незаконної діяльності. Проте експерти попереджають: цей крок може мати як позитивні, так і негативні наслідки для економіки та суспільства.

    Згідно з меморандумом, підписаним НБУ, для клієнтів із непідтвердженими доходами встановлюються ліміти на операції. З 1 лютого 2025 року максимальна сума переказів для клієнтів з високим рівнем ризику становитиме 50 000 грн, а для тих, хто має середній і низький ризик, – 150 000 грн. З червня 2025 року цей поріг знизять до 100 000 грн.

    Крім того, передбачаються суворіші перевірки клієнтів на етапі відкриття рахунків, а також їхній поділ за рівнями ризику.

    Економіст Олександр Савченко підтримує ідею боротьби з незаконними фінансовими операціями, але звертає увагу на певні ризики. За його словами, обмеження спрямовані на протидію використанню карток для тіньових схем, зокрема фінансування терористичної діяльності чи нелегальних казино.
    “Дійсно, за невелику плату багато українців віддають ‘в борг’ свої картки для таких операцій”, – зазначає Савченко.

    Проте економіст визнає, що нововведення підштовхнуть частину громадян до використання готівки або криптовалюти, які менш прозорі та контрольовані.

    Щоб проводити операції на більші суми, громадяни мають підтвердити джерела доходів. Це може бути зарплата, що перевищує встановлені ліміти, або дохід від продажу майна. Савченко додає, що цей процес часто супроводжується бюрократичними труднощами:
    “Це неприємна банківська бюрократія, яка лише ускладнює життя клієнтам.”

    Переважання готівкових розрахунків або перехід до криптовалют створює виклики для української економіки. Готівка знижує прозорість фінансових операцій, тоді як криптовалюта може бути важче контрольованою з боку держави.

    Разом з тим, зменшення незаконних операцій і тіньових схем позитивно вплине на імідж України в очах міжнародних партнерів і фінансових установ.