В Україні готуються до кардинальних змін у правилах оподаткування на вторинному автомобільному ринку, які можуть суттєво вдарити по гаманцях тіньових дилерів та змінити звички звичайних водіїв. Одинадцятого листопада 2026 року Верховна Рада України ухвалила резонансний законопроєкт № 16037-д, який докорінно змінює філософію стягнення податків із продажу транспортних засобів. За офіційною інформацією Міністерства фінансів України, головним нововведенням документа є запровадження жорсткого часового цензу — мінімального строку володіння автомобілем, який становить 183 дні з моменту його державної реєстрації на власника. Очікується, що нові правила, які наразі очікують на підпис глави держави та офіційне оприлюднення, повноцінно запрацюють в Україні вже з 1 січня 2027 року.
До цього часу вітчизняне податкове законодавство було максимально лояльним до автовласників: перший продаж легковика, мотоцикла чи мопеда протягом одного календарного року повністю звільнявся від оподаткування, незалежно від того, як довго майно перебувало у власності продавця. Проте з нового року ця абсолютна податкова пільга діятиме виключно за умови, що продавець володів машиною понад пів року. Якщо ж власник вирішить реалізувати транспортний засіб раніше цього терміну, навіть якщо це його перша угода за календарний рік, держава нарахує колосальне податкове навантаження у розмірі 23%. Ця значна сума формується з 18% податку на доходи фізичних осіб (ПДФО) та підвищеного до 5% військового збору, який спрямовується на потреби національної оборони.
Оновлена градація податкових ставок виглядає доволі суворо. За перший продаж авто після 183 днів володіння податок залишається, як і раніше, нульовим. Другий продаж протягом року за умови володіння понад 183 дні обкладатиметься за сумарною ставкою 10% (5% ПДФО плюс 5% військового збору). Однак будь-який швидкий перепродаж (менше ніж 183 дні) для першої чи другої угоди, а також третій і кожен наступний продаж транспортного засобу протягом року автоматично підпадатиме під максимальну податкову ставку у 23%. Єдиний гуманний виняток законодавці залишили для автомобілів, які громадяни отримали у спадок — на таке майно нове часове обмеження не поширюватиметься, відтак спадкоємці зможуть продати його без штрафних податків одразу після юридичного переоформлення.
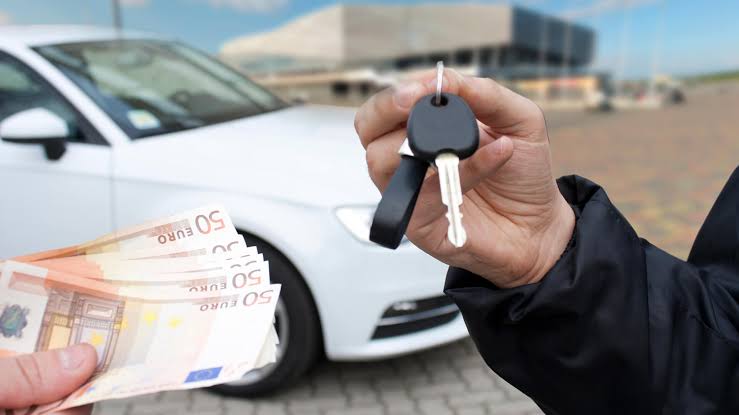
Щоб краще зрозуміти фінансові наслідки цих нововведень для пересічного українця, фахівці наводять конкретний приклад. Уявімо, що громадянин придбав вживаний автомобіль за 500 тисяч гривень, успішно зареєстрував його на себе у сервісному центрі, але через три місяці через непередбачувані життєві обставини вирішив продати авто за ту саму ціну. За новими правилами за цей «швидкий» продаж йому доведеться віддати державі 115 тисяч гривень податків, з яких 90 тисяч гривень підуть як ПДФО, а 25 тисяч гривень — як військовий збір. У результаті на руки після продажу продавець отримає лише 385 тисяч гривень власного капіталу. Важливо зазначити, що оподатковуваний дохід визначається за ціною, вказаною в договорі купівлі-продажу, але податкова суворо слідкуватиме, щоб ця сума не була нижчою за середньоринкову або офіційну оціночну вартість транспортного засобу. Це робиться для того, аби уникнути класичних махінацій із заниженням ціни в документах.
Експерти авторинку переконані, що ця жорстка ініціатива влади має цілком конкретну мету — остаточно вивести з тіні масовий бізнес нелегальних автодилерів. Роками так звані «перекупи» заробляли величезні статки на швидкому перепродажі машин, систематично ухиляючись від офіційної реєстрації підприємницької діяльності та сплати податків. Вони масово оформлювали угоди на підставних осіб, родичів чи друзів, позиціонуючи продаж комерційного транспорту як перший пільговий продаж особистого майна за рік. Відтепер ключове значення матиме не лише кількість проданих транспортних засобів на одну особу, а й реальний час володіння ними. Цей фактор зробить бізнес швидких спекуляцій абсолютно нерентабельним. Окрім того, комплексний законопроєкт № 16037-д містить низку інших економічних новацій, зокрема суттєве спрощення адміністрування ПДВ та обов’язкову вимогу щодо зазначення VIN-коду в податкових накладних під час реалізації авто платниками ПДВ, що має зробити авторинок максимально прозорим та підзвітним.
